Domain industrie-services.de kaufen?
Wir ziehen mit dem Projekt
industrie-services.de um.
Sind Sie am Kauf der Domain
industrie-services.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain industrie-services.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **


Ähnliche Suchbegriffe für Umsatzsteuergesetz---UStG-2025
Top-Angebote
Produkte zum Begriff Umsatzsteuergesetz---UStG-2025:
-
ComponentOne Studio 2025 v2 WinForms Data Services RenewalComponentOne Studio 2025 v2 WinForms Data Services SUB ? Professionelle Datenverarbeitung für .NET-Anwendungen ComponentOne Studio 2025 v2 WinForms Data Services SUB kombiniert eine umfangreiche Sammlung professioneller Windows-Forms-Komponenten mit leistungsfähigen .NET Data Services für die Anbindung, Aufbereitung und Analyse unterschiedlicher Datenquellen. Die Lösung von MESCIUS richtet sich an Entwickler, die moderne datenorientierte Windows-Anwendungen erstellen oder bestehende .NET-Projekte um leistungsfähige Datenfunktionen erweitern möchten. Die WinForms Data Services Edition verbindet die klassischen ComponentOne UI Controls mit spezialisierten Komponenten für Datenintegration, Datenkonnektoren, In-Memory-Verarbeitung und Textanalyse. Dadurch lassen sich Daten aus unterschiedlichen Quellen in einer Anwendung zusammenführen, aufbereiten und anschließend beispielsweise über Fle...875,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
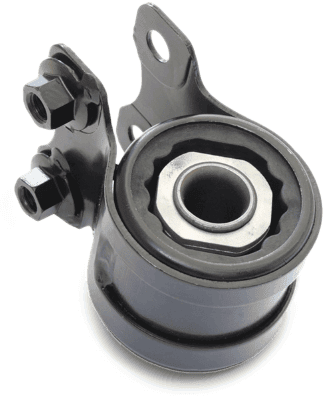
FARE SA 2025 Lagerung, LenkerEinbauposition: Vorderachse unten; Gewicht [kg]: 0,105; Höhe 1 [mm]: 23,4; Höhe 2 [mm]: 41; Innendurchmesser [mm]: 13; Außendurchmesser [mm]: 59,8; Lenkerart: Querlenker; Lagerungsart: Gummimetalllager; Gewicht [g]: 105; Spezifikation: G17,G18,G19,G20, G26,G27, G28,G29, G22,G23,G31,G32, G02,G03,G04,G38, G39,G40,G41, 1BD, G17,G19, G17,G19,G19,G20; für PR-Nummer: G18, G19, G20, G28, G29, G22, G23, G31, G32, G03, G04, G38, G39, G40, G41, G26, G27, 1BA, 1BD, G02, G17; Motorcode: AGU, ARZ, AUM, AWD, APK, AQY, AZG, AZJ, APY, AUL, BBZ, AXR, BMT, BLT, BBX, BXW, CGGB, BTS, CFNA, CFZA, BBM, CHFA, BZG, CEVA, CGPA, BNM, CBZB; VIN-Nummer: 3VW, WVW, 8AW, 9BW; Fahrgestellnummer (VIN) bis: 8N-Y-060 000, 8L-Y-117 500; für OE-Nummer: 8N0407151A, 8N0407152A; Fahrgestellnummer (VIN) ab: 9N-9B031 001, 9N-9U022 151, 9N-9Y035 001, 6L-8-157 034, 5Z-94092 001, 5J-8A502 657, 5J-8B503 032, 5J-8K450 961, 5J-83172 974; Baujahr ab: 03/2008, 02/2013, 08/2014, 07/2010, 12/2010; TECDOC-Motornummer: 20801, 20803, 24043, 24981, 20806, 20810, 2313853,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microsoft Windows Server 2025 Remote Desktop Services User CALMicrosoft Windows Server 2025 Remote Desktop Services User CAL - Umfassende Informationen Die Microsoft Windows Server 2025 Remote Desktop Services User CAL (Client Access License) ist eine Lizenz, die einem bestimmten Benutzer ermöglicht, über Remote Desktop Services (RDS) auf einen Windows Server 2025 zuzugreifen. Diese Lizenz ist benutzerbasiert und gilt unabhängig davon, von welchem Gerät aus der Benutzer auf den Server zugreift. Microsoft Windows Server 2025 Remote Desktop Services User CAL Vorteile: Flexibler Zugriff: Ermöglicht Benutzern den Zugriff auf Windows Server 2025-Ressourcen von jedem Gerät aus, sei es ein PC, Laptop, Tablet oder Smartphone. Verbesserte Produktivität: Steigert die Produktivität, indem Mitarbeiter von überall aus auf ihre Arbeitsumgebung zugreifen können, was besonders für mobile Arbeitskräfte und Telearbeit von Vorteil ist. Zentralisierte Verwaltung: Vereinfacht die Verwaltung von Benutzerzugriffen und -berechtigungen durch eine zentrale Lizenzierung. Kosteneffizienz: Kann eine kostengünstige Lösung sein, insbesondere wenn Benutzer von verschiedenen Geräten aus auf den Server zugreifen. Systemanforderungen: Um die Microsoft Windows Server 2025 Remote Desktop Services User CAL nutzen zu können, sind folgende Voraussetzungen erforderlich: Server : Einen installierten und aktivierten Windows Server 2025 mit Remote Desktop Services. Lizenzserver: Einen Lizenzserver, auf dem die Remote Desktop Services-Lizenzen verwaltet werden. Clientgeräte: Geräte, auf denen eine kompatible Remote Desktop-Client-Software installiert ist, um eine Verbindung zum Server herzustellen. Nutzungsempfehlungen für die Microsoft Windows Server 2025 Remote Desktop Services User CAL Die User CAL ist ausschließlich für den Zugriff auf den Server erforderlich. Zusätzliche Lizenzen können für die Nutzung spezifischer Anwendungen und Dienste auf dem Server erforderlich sein. Die Anzahl der benötigten User CALs entspricht der Anzahl der Benutzer, die gleichzeitig auf den Server zugreifen möchten. Diese Lizenz bietet eine flexible und effiziente Lösung für Unternehmen, die ihren Benutzern einen sicheren und einfachen Remotezugriff auf ihre Serverumgebung ermöglichen möchten.1196,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ruppe, Hans-Georg: UmsatzsteuergesetzUmsatzsteuergesetz , Das bewährte Standardwerk von Ruppe/Achatz kommentiert das Umsatzsteuergesetz systematisch und vollständig. Es dient als Grundlage für sämtliche Fragen zur Materie und als verlässliches Nachschlagewerk. Was bringt die Neuauflage? ¿ Vollständige Überarbeitung mit Stand 1.1.2024 ¿ Berücksichtigung der seit 2017 ergangenen 20 Novellen zum UStG, zuletzt BGBl I 201/2023 ¿ Einarbeitung der Entwicklung auf europäischer Ebene, ua 227 neue Urteile des EuGH ¿ Neue Rechtsprechung des VwGH, VfGH und BFG ¿ Aktuelle Praxis der Finanzverwaltung (Wartungserlässe inkl 2023) ¿ Schwerpunkte der Neubearbeitung: Nutzung elektronischer Schnittstellen und Plattformen; Einfuhrversandhandel; Steuerbefreiung für Bildungsdienstleistungen; ermäßigte Steuersätze für elektronische Publikationen und Reparaturdienstleistungen; Nullsteuersatz für Photovoltaikanlagen; Rechnungsberichtigung; Aufzeichnungspflichten für Zahlungsdienstleister; Reiseleistungen; Nicht-EU-OSS, IOSS und EU-OSS; Neuerungen auf Grund der "Quick Fixes", insbesondere zum Reihengeschäft, zu den ig Lieferungen und zur Konsignationslagerregelung; ig Versandhandel; Dreiecksgeschäfte "Ein würdiger Großkommentar!" Gesellschaftsrechtszeitung , Zusatzbeleuchtung > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 202409, Produktform: Leinen, Autoren: Ruppe, Hans-Georg~Achatz, Markus, Edition: REV, Auflage: 24006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2153, Keyword: Achatz; EuGH; Ruppe; Steuerrecht; UFS; UStG; Umsatzsteuer; Umsatzsteuergesetz; VfGH; VwGH; Österreich, Fachschema: International (Recht)~Internationales Recht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Österreich / Recht, Fachkategorie: Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Umsatzsteuer und Zölle, Seitenanzahl: XX, Seitenanzahl: 2153, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: facultas.wuv Universitäts, Verlag: facultas.wuv Universitäts, Verlag: Facultas Verlags- u. Buchhandels AG, Produktverfügbarkeit: 02, Länge: 230, Breite: 153, Höhe: 72, Gewicht: 2075, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,367,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten?
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten? **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **

Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Umsatzsteuergesetz---UStG-2025:
-
Umsatzsteuergesetz(UStG), Fachbücher von Stefan Behrens, Tobias Bender, Jörg Alvermann, Helge Jacobs, Alexander Moldan, Andreas Erdbrügger, Christian Wüst, Bettina MrosekDas Fachbuch "Umsatzsteuergesetz (UStG)" in der vierten Auflage bietet eine umfassende und tiefgehende Kommentierung zu allen relevanten umsatzsteuerrechtlichen Themen. Verfasst von anerkannten Experten aus den Bereichen Rechtsprechung, Verwaltung, Beratung und Wissenschaft, überzeugt es durch präzise Lösungsansätze, die auch komplexe Spezialfragen der Beratungspraxis abdecken. Die Auflage berücksichtigt alle aktuellen gesetzlichen Neuregelungen, insbesondere die durch das JStG 2024 eingeführten Änderungen, wie die erweiterte Kleinunternehmerregelung und die neuen Regelungen zur Steuerbefreiung von Bildungsleistungen. Zudem werden wichtige Aspekte wie die Brexit-Regelung und die Vorsteueraufteilung behandelt. Die systematische und normorientierte Darstellung bleibt erhalten, sodass Leser sowohl die Neuerungen als auch den Bezug zu den unionsrechtlichen Vorgaben nachvollziehen können.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UPG ComponentOne Studio 2025 v2 Data ServicesComponentOne Studio 2025 v2 Data Services ? Leistungsstarke Datenkomponenten für moderne .NET-Anwendungen ComponentOne Studio 2025 v2 Data Services ist eine professionelle Lösung von MESCIUS für Entwickler, die Daten aus unterschiedlichen Quellen in moderne .NET-Anwendungen integrieren, verarbeiten und bereitstellen möchten. Die Data-Services-Komponenten bilden eine leistungsfähige Grundlage für datenintensive Anwendungen und unterstützen Entwickler dabei, Datenzugriffe, Abfragen und die Anbindung verschiedener Datenquellen effizient umzusetzen. Gerade bei Business-Anwendungen sind Daten häufig auf unterschiedliche Systeme verteilt. Informationen können beispielsweise aus SQL-Datenbanken, Excel-Dateien, CSV-Dateien oder anderen Datenquellen stammen. Mit den ComponentOne Data Services steht eine Sammlung von Komponenten zur Verfügung, die solche Datenquellen in Anwendungen integrieren ...850,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ComponentOne Studio 2025 v2 WinForms Data Services RenewalComponentOne Studio 2025 v2 WinForms Data Services SUB ? Professionelle Datenverarbeitung für .NET-Anwendungen ComponentOne Studio 2025 v2 WinForms Data Services SUB kombiniert eine umfangreiche Sammlung professioneller Windows-Forms-Komponenten mit leistungsfähigen .NET Data Services für die Anbindung, Aufbereitung und Analyse unterschiedlicher Datenquellen. Die Lösung von MESCIUS richtet sich an Entwickler, die moderne datenorientierte Windows-Anwendungen erstellen oder bestehende .NET-Projekte um leistungsfähige Datenfunktionen erweitern möchten. Die WinForms Data Services Edition verbindet die klassischen ComponentOne UI Controls mit spezialisierten Komponenten für Datenintegration, Datenkonnektoren, In-Memory-Verarbeitung und Textanalyse. Dadurch lassen sich Daten aus unterschiedlichen Quellen in einer Anwendung zusammenführen, aufbereiten und anschließend beispielsweise über Fle...875,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FARE SA 2025 Lagerung, LenkerEinbauposition: Vorderachse unten; Gewicht [kg]: 0,105; Höhe 1 [mm]: 23,4; Höhe 2 [mm]: 41; Innendurchmesser [mm]: 13; Außendurchmesser [mm]: 59,8; Lenkerart: Querlenker; Lagerungsart: Gummimetalllager; Gewicht [g]: 105; Spezifikation: G17,G18,G19,G20, G26,G27, G28,G29, G22,G23,G31,G32, G02,G03,G04,G38, G39,G40,G41, 1BD, G17,G19, G17,G19,G19,G20; für PR-Nummer: G18, G19, G20, G28, G29, G22, G23, G31, G32, G03, G04, G38, G39, G40, G41, G26, G27, 1BA, 1BD, G02, G17; Motorcode: AGU, ARZ, AUM, AWD, APK, AQY, AZG, AZJ, APY, AUL, BBZ, AXR, BMT, BLT, BBX, BXW, CGGB, BTS, CFNA, CFZA, BBM, CHFA, BZG, CEVA, CGPA, BNM, CBZB; VIN-Nummer: 3VW, WVW, 8AW, 9BW; Fahrgestellnummer (VIN) bis: 8N-Y-060 000, 8L-Y-117 500; für OE-Nummer: 8N0407151A, 8N0407152A; Fahrgestellnummer (VIN) ab: 9N-9B031 001, 9N-9U022 151, 9N-9Y035 001, 6L-8-157 034, 5Z-94092 001, 5J-8A502 657, 5J-8B503 032, 5J-8K450 961, 5J-83172 974; Baujahr ab: 03/2008, 02/2013, 08/2014, 07/2010, 12/2010; TECDOC-Motornummer: 20801, 20803, 24043, 24981, 20806, 20810, 2313853,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten?
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten? **
Ähnliche Suchbegriffe für Umsatzsteuergesetz---UStG-2025
-
Microsoft Windows Server 2025 Remote Desktop Services User CALMicrosoft Windows Server 2025 Remote Desktop Services User CAL - Umfassende Informationen Die Microsoft Windows Server 2025 Remote Desktop Services User CAL (Client Access License) ist eine Lizenz, die einem bestimmten Benutzer ermöglicht, über Remote Desktop Services (RDS) auf einen Windows Server 2025 zuzugreifen. Diese Lizenz ist benutzerbasiert und gilt unabhängig davon, von welchem Gerät aus der Benutzer auf den Server zugreift. Microsoft Windows Server 2025 Remote Desktop Services User CAL Vorteile: Flexibler Zugriff: Ermöglicht Benutzern den Zugriff auf Windows Server 2025-Ressourcen von jedem Gerät aus, sei es ein PC, Laptop, Tablet oder Smartphone. Verbesserte Produktivität: Steigert die Produktivität, indem Mitarbeiter von überall aus auf ihre Arbeitsumgebung zugreifen können, was besonders für mobile Arbeitskräfte und Telearbeit von Vorteil ist. Zentralisierte Verwaltung: Vereinfacht die Verwaltung von Benutzerzugriffen und -berechtigungen durch eine zentrale Lizenzierung. Kosteneffizienz: Kann eine kostengünstige Lösung sein, insbesondere wenn Benutzer von verschiedenen Geräten aus auf den Server zugreifen. Systemanforderungen: Um die Microsoft Windows Server 2025 Remote Desktop Services User CAL nutzen zu können, sind folgende Voraussetzungen erforderlich: Server : Einen installierten und aktivierten Windows Server 2025 mit Remote Desktop Services. Lizenzserver: Einen Lizenzserver, auf dem die Remote Desktop Services-Lizenzen verwaltet werden. Clientgeräte: Geräte, auf denen eine kompatible Remote Desktop-Client-Software installiert ist, um eine Verbindung zum Server herzustellen. Nutzungsempfehlungen für die Microsoft Windows Server 2025 Remote Desktop Services User CAL Die User CAL ist ausschließlich für den Zugriff auf den Server erforderlich. Zusätzliche Lizenzen können für die Nutzung spezifischer Anwendungen und Dienste auf dem Server erforderlich sein. Die Anzahl der benötigten User CALs entspricht der Anzahl der Benutzer, die gleichzeitig auf den Server zugreifen möchten. Diese Lizenz bietet eine flexible und effiziente Lösung für Unternehmen, die ihren Benutzern einen sicheren und einfachen Remotezugriff auf ihre Serverumgebung ermöglichen möchten.1196,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ruppe, Hans-Georg: UmsatzsteuergesetzUmsatzsteuergesetz , Das bewährte Standardwerk von Ruppe/Achatz kommentiert das Umsatzsteuergesetz systematisch und vollständig. Es dient als Grundlage für sämtliche Fragen zur Materie und als verlässliches Nachschlagewerk. Was bringt die Neuauflage? ¿ Vollständige Überarbeitung mit Stand 1.1.2024 ¿ Berücksichtigung der seit 2017 ergangenen 20 Novellen zum UStG, zuletzt BGBl I 201/2023 ¿ Einarbeitung der Entwicklung auf europäischer Ebene, ua 227 neue Urteile des EuGH ¿ Neue Rechtsprechung des VwGH, VfGH und BFG ¿ Aktuelle Praxis der Finanzverwaltung (Wartungserlässe inkl 2023) ¿ Schwerpunkte der Neubearbeitung: Nutzung elektronischer Schnittstellen und Plattformen; Einfuhrversandhandel; Steuerbefreiung für Bildungsdienstleistungen; ermäßigte Steuersätze für elektronische Publikationen und Reparaturdienstleistungen; Nullsteuersatz für Photovoltaikanlagen; Rechnungsberichtigung; Aufzeichnungspflichten für Zahlungsdienstleister; Reiseleistungen; Nicht-EU-OSS, IOSS und EU-OSS; Neuerungen auf Grund der "Quick Fixes", insbesondere zum Reihengeschäft, zu den ig Lieferungen und zur Konsignationslagerregelung; ig Versandhandel; Dreiecksgeschäfte "Ein würdiger Großkommentar!" Gesellschaftsrechtszeitung , Zusatzbeleuchtung > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 202409, Produktform: Leinen, Autoren: Ruppe, Hans-Georg~Achatz, Markus, Edition: REV, Auflage: 24006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2153, Keyword: Achatz; EuGH; Ruppe; Steuerrecht; UFS; UStG; Umsatzsteuer; Umsatzsteuergesetz; VfGH; VwGH; Österreich, Fachschema: International (Recht)~Internationales Recht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Österreich / Recht, Fachkategorie: Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Umsatzsteuer und Zölle, Seitenanzahl: XX, Seitenanzahl: 2153, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: facultas.wuv Universitäts, Verlag: facultas.wuv Universitäts, Verlag: Facultas Verlags- u. Buchhandels AG, Produktverfügbarkeit: 02, Länge: 230, Breite: 153, Höhe: 72, Gewicht: 2075, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,367,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kummer, Sebastian: Grundzüge der Beschaffung, Produktion und LogistikGrundzüge der Beschaffung, Produktion und Logistik , Das etablierte Lehrbuch führt Sie ausgehend von aktuellen Herausforderungen für Unternehmen in die Grundlagen der betrieblichen Leistungserstellung sowie in die betrieblichen Teilbereiche Beschaffung, Produktion und Logistik ein, die die Autoren sowohl aus institutioneller als auch aus prozessorientierter Sichtweise behandeln. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 20181201, Produktform: Leinen, Titel der Reihe: Pearson Studium - Economic BWL##, Autoren: Kummer, Sebastian~Grün, Oskar~Jammernegg, Werner, Auflage: 19004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 488, Themenüberschrift: BUSINESS & ECONOMICS / Production & Operations Management, Keyword: Beschaffung; Einkauf; Lagerhaltung; Logistik; Operations Management; Produktion; Produktionsmanagement; SCM; Supply Chain Management, Fachschema: Beschaffung~Einkauf - Einkäufer~Logistikmanagement~Management / Logistikmanagement~Produktionsmanagement~Management / Supply Management~SCM~Supply Chain Management - SCM ~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Distributions-, Lager- und Logistikmanagement~Makroökonomie~Management: Produktion und Qualitätskontrolle~Business process / operations management, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Einkaufs- und Supply-Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Pearson Studium, Verlag: Pearson Studium, Verlag: Pearson Studium ein Imprint von Pearson Deutschland, Länge: 170, Breite: 243, Höhe: 30, Gewicht: 976, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783868940930 9783827373519 9783827372277, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 105064739,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ComponentOne Studio 2025 v2 Data Services RenewalComponentOne Studio 2025 v2 Data Services ? Leistungsstarke Datenkomponenten für moderne .NET-Anwendungen ComponentOne Studio 2025 v2 Data Services ist eine professionelle Lösung von MESCIUS für Entwickler, die Daten aus unterschiedlichen Quellen in moderne .NET-Anwendungen integrieren, verarbeiten und bereitstellen möchten. Die Data-Services-Komponenten bilden eine leistungsfähige Grundlage für datenintensive Anwendungen und unterstützen Entwickler dabei, Datenzugriffe, Abfragen und die Anbindung verschiedener Datenquellen effizient umzusetzen. Gerade bei Business-Anwendungen sind Daten häufig auf unterschiedliche Systeme verteilt. Informationen können beispielsweise aus SQL-Datenbanken, Excel-Dateien, CSV-Dateien oder anderen Datenquellen stammen. Mit den ComponentOne Data Services steht eine Sammlung von Komponenten zur Verfügung, die solche Datenquellen in Anwendungen integrieren ...595,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.